• Sur les 8 premiers mois de l’année
• Une baisse estimée à 5,6% par rapport à 2025
• Selon une analyse de la SA2IF
La Société africaine d’ingénierie et d’intermédiation financières (SA2IF) a publié, le 21 septembre dernier, une note d’analyse du marché des titres publics de l’UEMOA. L’étude a porté sur les huit premiers mois de 2026, comparés à la même période de 2025 : volumes levés, coût du financement, structure par maturité et positionnement des émetteurs. Elle a été mené par Kévin Kiemtoré, ingénière statisticien économiste à la SGI SAIF. Le périmètre retenu couvre les émissions par adjudication de ressources nouvelles, hors opérations d’échange et de rachat. Voici les résultats de cette analyse.
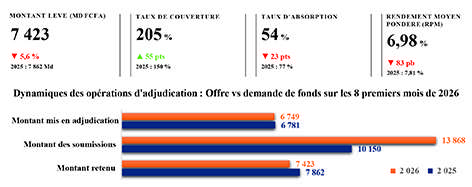
Les États cherchaient le même montant qu’un an plus tôt. Les investisseurs se sont présentés avec 3.717 milliards FCFA de plus. Quand l’argent afflue, un emprunteur a le choix : prendre plus, ou payer moins. Les Trésors de l’Union ont choisi la seconde option. Sur huit mois, ils ont levé 5,6 % de moins, à un coût inférieur de 83 points de base, sur des maturités sensiblement allongées.
Il ressort une sursouscription aux opérations d’adjudication par rapport aux besoins des Trésors de l’ordre de 36,6%. Face à cette abondance de l’offre de fonds, les Trésors avaient le choix : encaisser le surplus ou optimiser la charge de la dette par un tri des meilleures offres. Ils ont, en effet, opté de trier, en rejetant près d’une offre sur deux. La mise en écart systématique des soumissions les plus chères a entrainé une baisse des taux d’intérêt et prix marginaux des titres à chaque adjudication, mois après mois. Cette attitude des Trésors leur a permis, en grande partie, de réduire de 83 points de base le coût (rendement moyen pondéré), avec comme second avantage l’allongement des maturités des titres émis.
Ce qui change pour l ‘investisseur
Le rendement baisse ainsi que la probabilité d’être servi. 83 pdb de rendement en moins sur le marché primaire, et une probabilité de service qui tombe à un peu plus d’une soumission sur deux.
Il faut viser le long terme. Le court terme rémunère désormais moins ; la pente s’est reconstituée entre les maturités de 3 mois et de 7 ans. Le choix de l’émetteur compte plus que le moment d’acheter. 341 pdb séparent la signature la moins chère de la plus chère.
Ce qui change pour l ‘émetteur
Réduction de la charge de la dette. Aux conditions de 2026, la dette levée coûte environ 62 Md FCFA d’intérêts annuels de moins qu’aux conditions de 2025.
Allonger coûte peu. Passer de 12 mois aux 7 ans ne coûte que 73 pdb. Pour ce prix, la part levée à 5 ans passe de 14% à 30 %. Le marché trie par la signature. La situation politico-économique ne pèse davantage que la structure de l’émission.
Source : SA2IF
Le cas du Burkina Faso
En début septembre, la SA2IF a aussi publié une note d’analyse sur le positionnement du Burkina Faso, de janvier à août 2026. En rappel, l’analyse des interventions du Trésor public du Burkina Faso sur le Marché des titres publics de l’UEMOA sur les huit (8) premiers mois 2026 met en évidence une baisse significative des taux d’intérêt, principalement sur les maturités courtes, en comparaison de la même période de 2025 :
Les coûts du financement s’effondrent sur le court terme : le BAT 12 mois ressort à 4,12 % comme rendement moyen pondéré (RPM) en août 2026, contre 7,90 % un an plus tôt (-378 pdb) et l’OAT 3 ans à 6.11 %, contre 8.57 % (-246 odb). Les OAT 5 et 7 ans ne cèdent que 34 et 41 pdb ;
Le rapport de force s’est inversé: le taux de couverture moyen sur la période de janvier à août passe de 133 % en 2025 à 218 %, tandis que le taux d’absorption recule de 83 % à 51 %. L’émetteur subit de moins en moins le marché ;
La demande a doublé, les levées non : sur janvier-août, les soumissions progressent de 94 % (935 à 1 814 milliards FCFA) pour des montants retenus en hausse de seulement 15 % (782 à 898 milliards) ;
La courbe des taux s’est normalisée : inversée en 2025, avec un taux moyen de 8,70 % sur les BAT 12 mois, contre 7,83 % sur les OAT 84 mois, elle est redevenue normale en 2026, avec respectivement 5,58 % et 7,43 %. Toute la détente s’est concentrée sur le court terme ;
Le Burkina Faso se finance mieux que la moyenne de l’Union : avec une couverture supérieure à la moyenne de la sous-région (plus de 200%), elle absorbe moins que la moyenne de la région.
 En début septembre, la SA2IF a aussi publié une note d’analyse sur le positionnement du Burkina Faso, de janvier à août 2026. En rappel, l’analyse des interventions du Trésor public du Burkina Faso sur le Marché des titres publics de l’UEMOA sur les huit (8) premiers mois 2026 met en évidence une baisse significative des taux d’intérêt, principalement sur les maturités courtes, en comparaison de la même période de 2025 :