Education financière: «Toute la population en a besoin », dixit Dr Boubakar Thiombiano, expert certifié
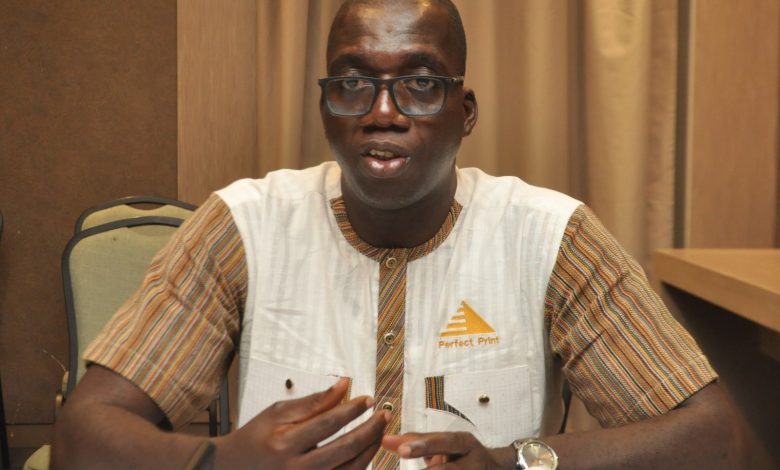
Au terme de plusieurs semaines de renforcement des capacités, une douzaine de formateurs en éducation financière ont reçu leur certificat le 16 octobre 2026. Cette formation a été assurée par l’expert en éducation et en inclusion financières, Dr Boubakar Thiombiano, en collaboration avec le cabinet Perfectprint. La clôture de cette session a été l’occasion au formateur des formateurs d’accorder une interview à L’Économiste du Faso. Dans cet entretien, celui qui totalise une quinzaine d’années d’engagement pour les questions d’éducation financière, revient, entre autres, sur les objectifs et les cibles de formation, les enjeux de l’éducation et de l’inclusion financières pour le Faso. L’auteur de plusieurs ouvrages d’éducation financière aborde également l’essor de l’éducation boursière, analyse également l’impact du numérique sur l’inclusion financière en mettant en garde contre les nouveaux risques d’arnaques en ligne mais en saluant les avantages des technologies.
L’Economiste du Faso : L’éducation financière est souvent présentée comme un moyen d’améliorer la gestion de l’argent. Mais quel est, selon vous, son véritable enjeu économique pour le Burkina Faso aujourd’hui ?
Dr Boubakar Thiombiano : D’abord, il faut retenir que le fondement même de l’éducation financière, c’est la recherche de la rationalité, à savoir réduire au maximum le gaspillage. La plupart des décisions prises par de nombreuses personnes les amènent à gaspiller leurs ressources, à perdre de l’argent. L’éducation financière vise à adopter un comportement rationnel qui permet de réduire au maximum ces gaspillages-là. Pour ce qui est de l’enjeu pour le Burkina, il faut savoir qu’on ne peut pas parler d’éducation financière sans parler du développement économique et social. Parce que la finalité de l’éducation financière, c’est l’amélioration des conditions de vie des populations qui concentre les efforts des plus hautes autorités de ce pays. C’est pour dire que l’éducation financière est en phase avec les initiatives prises au niveau de l’État. A ce titre, je voudrais profiter de l’occasion pour saluer le travail mené par ces autorités pour mobiliser davantage de ressources pour financer des projets structurants, ce qui contribue à l’amélioration des conditions de vie socioéconomiques de la population.
Qu’est-ce qui justifie l’organisation de cette formation de formateurs, et quel problème concret cherchez-vous à résoudre ?
Pour ma part, j’ai commencé les initiatives d’éducation financière depuis les années 2012. Durant ce parcours, je me suis rendu compte que c’est un domaine très vaste qui nécessite qu’il y ait suffisamment de formateurs aguerris ; parce que ne devient pas formateur qui veut. Si vous avez remarqué, les participants à ces sessions ont pris l’engagement d’être de bons formateurs. Et pour être un bon formateur, il y a un certain nombre de critères qu’il faut remplir. Et le Burkina a besoin de très bons formateurs pour pouvoir assurer les questions d’éducation financière, dans la mesure où celle-ci vise le changement de comportement dans le domaine de la gestion financière, la bonne gestion financière pour une amélioration des conditions de vie économique et sociale.
Combien de formateurs ont été formés, quels profils ont-ils et quelles populations devront-ils accompagner ?
Les sessions de formation que nous organisons visent véritablement à doter les formateurs des rudiments nécessaires pour pouvoir assurer des formations au profit des cibles finales. Et pour pouvoir vraiment assurer cela, nous pensons qu’il faut donner toute la technicité nécessaire à ces formations-là. Et pour une démarche qualité, nous ne dépassons pas 12 personnes, par session. Parce que, quand l’effectif est élevé, il est difficile de suivre pas à pas tous les formateurs. Nous avons organisé, auparavant, des sessions de formation de formateurs et à ce jour, il y a au moins une centaine de formateurs que nous avons réussi à former et qui sont très efficaces sur le terrain.
Parmi les bénéficiaires, nous avons des acteurs qui sont dans le domaine économique et financier, mais nous avons aussi des bénéficiaires issus du domaine de la santé publique ; parce qu’il y a une proximité entre l’éducation financière et la santé, d’autant plus qu’une éducation financière insuffisante pourrait conduire à des décisions inopportunes, ce qui peut causer le stress qui, à son tour, peut entraîner d’autres maladies comme les maladies cardiovasculaires.
Pour ce qui est des cibles finales concernées par ces formations-là, il faut dire qu’il y en a plusieurs. A titre d’exemple, nous avons les enfants, la petite enfance, qui ont besoin d’une éducation financière. Les personnes qui vivent en milieu rural sont également ciblées. Elles ont besoin de l’éducation financière pour pouvoir mieux gérer la saisonnalité de leurs ressources. Nous avons aussi comme cible les salariés qui, la plupart du temps, ont du mal à gérer leurs ressources. Nombre d’entre eux vivent au jour le jour et en cas de retard de virement de salaires, par exemple, beaucoup ont de sérieuses difficultés. Il y a aussi les retraités qui ont besoin d’un accompagnement, parce que le passage de salarié à pension de retraite, par moments, est mal vécu par beaucoup de gens, ce qui est source de stress, donc source de maladies. Et de plus en plus, il y a une cible qui est en train de prendre de l’ampleur, à savoir l’éducation financière boursière. De plus en plus, le besoin est là et nous travaillons à mettre en place les outils nécessaires pour assurer cette éducation boursière à l’endroit des populations.
La progression du mobile money et des services financiers numériques rend-elle l’éducation financière plus accessible ou crée-t-elle aussi de nouveaux risques pour les populations ?
Il faut dire qu’en matière de nouvelles technologies, il y a lieu de reconnaître des avantages mais aussi des inconvénients. Pour ma part, les avantages dépassent les inconvénients. L’un des premiers avantages de la technologie est qu’elle permet de réduire au maximum les déplacements. Avant, pour faire une opération, il fallait vous déplacer dans une agence physique. Mais aujourd’hui, les opérations peuvent se faire étant à la maison, à travers son téléphone ou son ordinateur. Mais au-delà de ces avantages il y a de nouveaux risques qui se sont apparus. C’est le cas des arnaques qui deviennent de plus en plus fréquentes dans notre environnement, ce qui rend nécessaire une éducation financière de la population. Je prends l’exemple de certaines arnaques qui se font de nos jours. Il peut arriver, par exemple, que votre compte soit piraté et que l’auteur de ce piratage demande de l’argent à vos proches. Beaucoup de personnes se sont laissées avoir dans de telles situations. Pour des cas pareils, nous conseillons toujours d’appeler, de vérifier, pour avoir la confirmation avant de réagir à de telles requêtes.
Quels outils pratiques les personnes formées pourront-elles transmettre aux entrepreneurs, aux commerçants et aux producteurs ruraux pour améliorer la gestion de leurs revenus ?
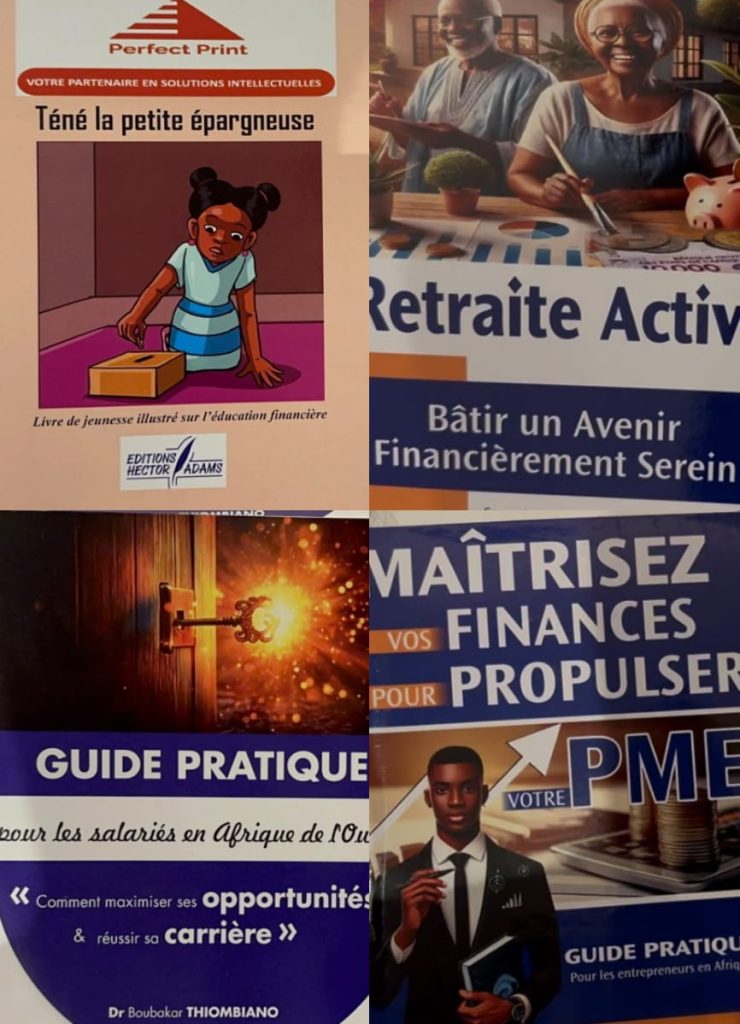
Les outils sont multiples et variés en fonction de la cible. Par exemple, pour les enfants, nous en avons développé pour leur permettre de faire la différence entre le désir et le besoin. Souvent, cette différence-là est mal perçue au niveau des enfants par rapport aux adultes. Un besoin, c’est vraiment quelque chose de vital, alors qu’une envie, c’est quelque chose dont on peut se passer. Pour les retraités, nos outils leur permettent de mieux s’organiser pour avoir une idée du budget minimum pour leur vie à la retraite. La retraite, avec l’âge, demande beaucoup de dépenses sanitaires et également beaucoup de dépenses en nourriture de qualité. Nous avons donc proposé des outils pour pouvoir permettre aux retraités de veiller à cela, mais aussi leur permettre de transférer leur patrimoine à leurs proches, parce que souvent, si ce transfert de patrimoine n’est pas bien fait, ça entraîne des déchirures dans les familles. Pour les entrepreneurs, nous leur permettons de mieux gérer la trésorerie ; parce qu’une trésorerie mal gérée pour une entreprise conduit le promoteur de cette entreprise vers le chaos, vers l’échec. Pour les salariés également, nous avons développé des outils pour les amener à formuler des objectifs smart, des objectifs financiers qui vont guider l’utilisation de leurs ressources. Et avec ces objectifs smart, ils peuvent fonder des budgets adaptés à leur réalité et à leur mode de vie.
Comment ces outils permettent-ils, concrètement, de mieux épargner, de calculer le coût d’un crédit, de prévenir le surendettement et de pérenniser une activité économique ?
Pour vous répondre, je prends souvent l’exemple d’un entrepreneur qui prend un crédit sans chercher à savoir les coûts liés au crédit.
Les coûts d’un crédit, ce n’est pas forcément le taux d’intérêt. Au-delà du taux d’intérêt, il y a d’autres coûts qui peuvent être cachés. Si par exemple le crédit demande à ce que je participe à des réunions périodiquement, je suis obligé de fermer mon activité pour aller assister à ces réunions-là. Et là, c’est un manque à gagner, parce que pendant que mon activité est fermée, d’autres personnes profitent de mes clients. Ces coûts cachés, on ne s’en rend pas compte, mais ils peuvent plomber notre activité.
Combien de bénéficiaires comptez-vous atteindre et dans quelles zones interviendront-ils ?
Je pense que toute la population burkinabè a besoin d’éducation financière. Quand on observe bien, même nous qui assurons les formations de formateurs, nous avons besoin d’apprendre toujours. Si vous avez remarqué, lors de la cérémonie de clôture de notre dernière formation, nous avons insisté sur le recyclage, parce que l’environnement évolue. Et quand l’environnement évolue, les besoins évoluent également. Il est donc nécessaire de s’ajuster et dans le temps et dans l’espace. C’est pour dire que la formation de formateurs que nous organisons vise à pouvoir toucher le maximum de personnes. On sait que toucher tout le monde, ça peut paraître utopique, mais nous allons donner le meilleur de nous pour toucher le maximum.
Disposez-vous déjà d’exemples ou de données montrant que l’éducation financière a amélioré la gestion d’un ménage, d’une petite entreprise ou d’une activité rurale ?
Tout à fait ! C’est vrai que ce sont des informations personnelles que nous ne pouvons pas divulguer, mais j’ai dit tantôt que nous avions commencé l’éducation financière depuis les années 2012, il y a beaucoup de gens que nous avons formés. Et quand on regarde leur évolution, on s’est rendu compte que l’éducation financière a eu beaucoup de bienfaits pour ces bénéficiaires. Habituellement, quand je me déplace dans certaines localités, et que je rencontre certains anciens bénéficiaires, ils ne cachent pas leur satisfaction. Ils sont même fiers de montrer leurs réalisations à la suite de la formation, ainsi que les économies qui ont été dégagées à la suite de la limitation des gaspillages pour pouvoir faire face à leurs besoins. C’est pour dire que l’éducation financière a beaucoup de bienfaits. o
Entretien réalisé par Béranger KABRE (Collaborateur)
Comment votre initiative s’inscrit-elle dans les autres programmes d’éducation financière et d’inclusion financière conduits au Burkina Faso ?
«Il faut savoir que l’éducation financière est menée par beaucoup d’acteurs sur le terrain. Et moi, mon souhait est que ces acteurs travaillent en synergie. Je profite de votre micro pour saluer les initiatives au niveau de l’État, dans le domaine de l’éducation financière et de l’inclusion financière. Et j’encourage tous les acteurs, que ce soient les partenaires techniques et financiers, que ce soient les institutions financières, que ce soient les associations ou les regroupements professionnels, à mettre chacun la main à la pâte pour qu’on puisse travailler en synergie pour le bonheur de nos populations. C’est pour dire que l’éducation financière, c’est vraiment un domaine très vaste et un domaine qui nécessite l’implication de tous pour pouvoir atteindre les objectifs », a expliqué Dr Boubakar Thiombiano.
Du dispositif de suivi-évaluation
«En réalité, l’encadrement de nos formateurs ne se limite pas à la session. Nous avons mis en place un dispositif d’encadrement et de suivi qui va permettre d’assurer le mentorat au profit de ces bénéficiaires. Ce dispositif comprend également le suivi de l’impact de leurs sessions sur la cible finale ; parce qu’ils vont organiser des sessions de formation au profit d’une cible finale qui peut être des enfants, des acteurs du monde rural, des salariés, des retraités ou des acteurs qui investissent sur le marché boursier. Donc, c’est très important de pouvoir mesurer le changement de comportement lié à leurs sessions. Le dispositif de suivi-évaluation concerne donc non seulement les formateurs, mais aussi la cible finale qui sera formée par ces formateurs-là», a expliqué Dr Boubakar Thiombiano.