• Des dépôts en hausse de 23,2 %
• Crédits en progression de seulement 6,6 %
• Des ressources qui irriguent l’économie du Faso
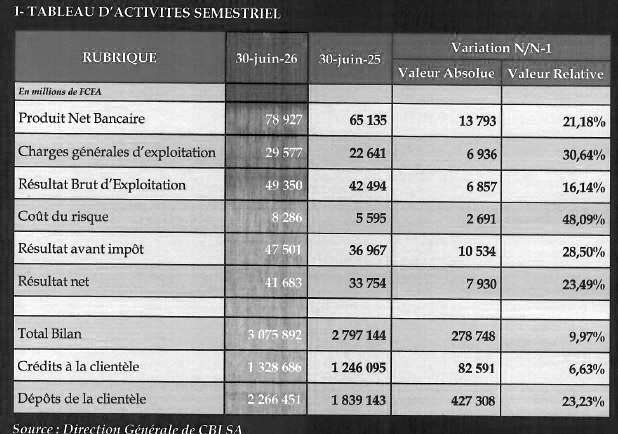
Au premier semestre 2026, Coris Bank International Burkina Faso a réalisé un bénéfice net de 41,6 milliards FCFA, en hausse de 23,45 % sur un an. C’est ce qui ressort du rapport financier du 1er semestre de la Banque, publié par la Bourse régionale des valeurs mobilières (BRVM). Une solide performance qui mérite d’être relevée.
Au-delà de ce résultat, la dynamique de la « Banque Autrement » s’explique par plusieurs facteurs, parmi lesquels figurent en bonne place les dépôts clientèle.
Pendant que le bénéfice progresse, les ressources confiées à Coris par sa clientèle augmentent à un rythme encore plus soutenu. À fin juin, les dépôts atteignent 2.266,4 milliards FCFA, en hausse de 23,2 % sur un an. Les crédits, eux, progressent de 6,6 %, à 1.328,7 milliards.
Un écart entre dépôts et crédits qui attire l’attention. Cette collecte s’inscrit dans un bilan qui dépasse désormais 3.000 milliards FCFA. À fin juin, le total bilan de Coris atteint 3.075,8 milliards FCFA, contre environ 2.797 milliards un an auparavant.
Les dépôts avancent à grands pas
C’est du côté des ressources collectées auprès de la clientèle que l’évolution est la plus spectaculaire. Les dépôts atteignent 2.266,4 milliards FCFA, contre 1.839 milliards à fin 2025. Sur un an, la progression ressort à 23,2 %.
Autrement dit, les clients de la banque ont confié à Coris des ressources considérablement plus importantes en l’espace de quelques mois. Cette évolution constitue, en soi, un indicateur important de la confiance dont bénéficie l’établissement, mais elle pose aussi une question : comment ces ressources sont-elles transformées ?
La réponse la plus évidente devrait être le financement de la clientèle. Or, les chiffres montrent une progression beaucoup plus mesurée des crédits. Les créances sur la clientèle s’établissent à 1.328,6 milliards FCFA, contre environ 1.246 milliards un an auparavant, soit une hausse de 6,6 %.
Le contraste est donc saisissant : +23,2 % pour les dépôts, contre +6,6 % pour les crédits.
En matière de gestion bancaire, les ressources collectées sont utilisées pour financer différents actifs, et pas uniquement les crédits à la clientèle.
Alors, où va l’argent ?
Les comptes publiés à la BRVM permettent d’apporter une première réponse. Ces ressources ne restent pas sans emploi. Une banque ne se contente pas de recevoir des dépôts pour ensuite les redistribuer intégralement sous forme de prêts. Elle doit gérer sa liquidité, respecter des exigences règlementaires, détenir des actifs permettant de faire face à ses engagements et rechercher des placements rémunérateurs. Une partie est transformée en crédits aux entreprises, aux particuliers et aux autres acteurs économiques.
Dans les comptes de l’entreprise, on note qu’à fin juin, les financements à la clientèle atteignent 1.328,6 milliards FCFA. Il y figure aussi, notamment, 984,5 milliards FCFA d’obligations et autres titres à revenu fixe, auxquels s’ajoutent environ 74 milliards FCFA d’effets publics et valeurs assimilées (Bons et Obligations du Trésor et autres titres publics). Ces différents emplois montrent que les ressources collectées ne sont pas cantonnées au seul financement de la clientèle : elles participent aussi au financement du marché financier et, indirectement, de l’économie nationale.
Par ces différents canaux, l’argent collecté circule donc de nouveau dans l’économie : il finance l’activité des entreprises et des ménages lorsqu’il prend la forme de crédits, et contribue au financement des émetteurs de titres, notamment l’État et les institutions publiques, lorsque la banque investit sur le marché financier.
Le produit net bancaire atteint 78,9 milliards FCFA, en hausse de 21%, tandis que le résultat brut d’exploitation s’établit à 49,35 milliards. Et sur le tableau des comptes semestriels, après déduction du coût du risque, le résultat net ressort encore à 41,1 milliards FCFA. La rentabilité est donc bien là.
ESS
Coût du risque, un indicateur à surveiller
Cette dynamique des ressources et des emplois est d’autant plus importante à observer que le coût du risque augmente lui aussi. Il atteint 8,2 milliards FCFA, contre 5,5 milliards un an plus tôt, soit une progression de 48,1 %. Cette progression ne signifie pas nécessairement une dégradation générale du portefeuille, mais elle constitue un indicateur à surveiller, d’autant que les crédits n’ont augmenté que de 6,6 %. Le coût du risque reflète, notamment, les précautions prises par la banque face aux risques de non-remboursement de certains crédits. Sa progression plus rapide que celle des crédits ne signifie pas nécessairement que le portefeuille s’est dégradé, mais elle constitue un indicateur à surveiller. Pour l’instant, la progression de l’activité permet largement d’absorber cette charge.