- Le Trésor sénégalais se finance plus court et plus cher que l’Union
- Selon le positionnement du Sénégal de janvier à août 2026
- Une analyse produite par la SA2IF
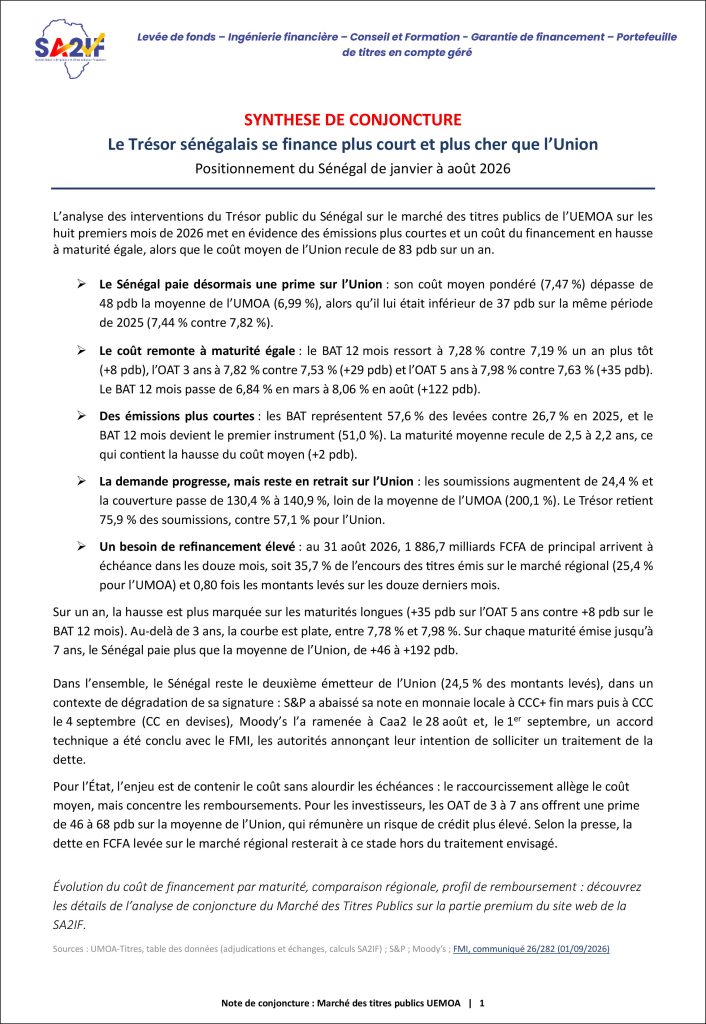
Sur le marché régional des titres publics, le Sénégal reste un acteur majeur, avec 24,5 % des montants mobilisés sur les huit premiers mois de 2026. Dans sa synthèse de conjoncture consacrée au positionnement du Sénégal entre Janvier et Août, la Société africaine d’ingénierie et d’intermédiation financière (SA2IF) relève que le Trésor sénégalais propose des taux de rémunération supérieurs à la moyenne de l’Union monétaire ouest-africaine (UMOA). Sur certaines obligations, cet écart atteint 68 points de base. Une manne supplémentaire qui s’accompagne de certains risques, notamment la situation financière du pays et les échéances de remboursement à venir.
Pour un investisseur à la recherche de placements sur le marché régional, les titres publics sénégalais présentent un niveau de rémunération qui mérite attention. Sur les obligations d’une durée de 3 à 7 ans, le supplément de rémunération par rapport à la moyenne de l’Union varie de 46 à 68 points de base, selon la maturité. La note de synthèse produite par la SA2IF, qui révèle cette rémunération supplémentaire, précise qu’elle intervient dans un contexte où la qualité de la signature souveraine du Sénégal s’est dégradée.
En témoigne les notations pays de certaines agences. Standard & Poor’s (S&P) a abaissé la note du Sénégal en monnaie locale à CCC+ fin mars 2026, puis à CCC le 4 septembre de la même année. En devises, la note est ramenée à CC. De son côté, Moody’s a dégradé la note du pays à Caa2 le 28 août 2026. Des appréciations traduisent une augmentation du risque de crédit associé à l’État sénégalais.
Contenir le coût, sans alourdir les échéances
« L’analyse des interventions du Trésor public du Sénégal sur le marché des titres publics de l’UEMOA sur les huit premiers mois de 2026 met en évidence des émissions plus courtes et un coût du financement en hausse à maturité égale, alors que le coût moyen de l’Union recule …», affirme la SA2IF dans sa note. Sur les huit premiers mois de 2026, le coût moyen pondéré des émissions du ressort à 7,47 %, contre 6,99 % pour l’ensemble de l’UMOA. Le Trésor sénégalais emprunte ainsi à un coût supérieur de 48 points de base à la moyenne régionale. La situation était différente un an auparavant. Sur la même période de 2025, le coût moyen pondéré du Sénégal s’établissait à 7,44 %, alors que celui de l’Union atteignait 7,82 %.
Sur les bons du Trésor à 12 mois (BAT), le taux ressort à 7,28 % sur les huit premiers mois de 2026, contre 7,19 % un an plus tôt. La hausse est plus marquée sur les obligations assimilables du Trésor (OAT). Sur les titres à 3 ans, le taux passe de 7,53 % à 7,82 %. Pour les OAT à 5 ans, il atteint 7,98 %, contre 7,63 % en 2025, une hausse de 35 points de base. Sur les BAT à 12 mois, le taux est passé de 6,84 % en mars à 8,06 % en août 2026, en 5 mois.
La structure des émissions constitue un autre élément important de l’évolution du financement sénégalais. Entre janvier et août 2026, les bons assimilables du Trésor (BAT) représentent 57,6 % des montants levés, contre 26,7 % sur la même période de 2025. Le BAT à 12 mois devient à lui seul le principal instrument de financement, avec 51 % des levées. Le choix des titres de maturité plus courte se traduit par une diminution de la maturité moyenne des emprunts, qui recule de 2,5 ans à 2,2 ans.
Malgré cette situation, la SA2IF révèle dans sa note que les émissions du Sénégal continuent de susciter l’intérêt des investisseurs. Sur les huit premiers mois de 2026, les soumissions enregistrées ont progressé de 24,4 %. Le taux de couverture des émissions est passé, de 130,4 % à 140,9%. Elle reste toutefois moins élevée que celle observée à l’échelle de l’UMOA, où le taux de couverture atteint 200,1 %.
ESS
De la question du traitement de la dette
Pour le Trésor, le recours accru aux bons permet de contenir la hausse du coût moyen du financement, selon l’analyse de la SA2IF. Mais cette stratégie a une autre conséquence : les titres arrivant à échéance doivent être remboursés ou refinancés plus rapidement. La SA2IF retient en termes de remboursement de la dette, qu’au 31 août 2026, 1.886,7 milliards FCFA de principal arrivent à échéance dans les 12 mois. Ce montant correspond à 35,7 % de l’encours des titres régionaux du Sénégal, contre 25,4 % pour l’ensemble de l’UMOA et 0,80 fois les montants levés sur les 12 derniers mois.
La question du traitement de la dette s’inscrit également dans ce contexte. Le 1er septembre 2026, un accord technique a été conclu avec le Fonds monétaire international (FMI), les autorités sénégalaises ayant annoncé leur intention de solliciter un traitement de la dette. Selon les informations rapportées par la presse et reprises dans la synthèse de la SA2IF, la dette en FCFA levée sur le marché régional resterait, à ce stade, en dehors du traitement envisagé.