«Depuis cinq (05) ans, Ayéyes tient un petit restaurant devant la cour familiale, à la Patte d’Oie, à Ouagadougou. Aujourd’hui, elle rêve d’innover et de mettre son activité aux normes d’hygiène. Mais ses économies ne suffisent pas.
Un de ses clients fidèles lui conseille alors d’aller voir une institution financière. Elle rétorque qu’elle n’a aucune garantie à offrir. Face à l’insistance de son client, elle pousse finalement la porte d’une institution de microfinance de son quartier.
Au fil de la discussion, un détail change tout : son activité lui permet de mettre de côté au moins 1.000 FCFA par jour, cinq jours par semaine. L’institution lui propose d’ouvrir un compte d’épargne tontine, avec une mise journalière équivalente à cette somme.
Deux mois plus tard, l’évaluation de cette collaboration est satisfaisante : Ayéyes a fait preuve de régularité et de discipline. Elle obtient alors le financement qu’elle espérait pour renforcer son commerce ».
Voilà ce qu’est la microfinance : elle apprécie l’agent économique à travers ses habitudes et l’aide à améliorer son activité. Parfois, la meilleure garantie, c’est la constance.
La microfinance se définit comme l’ensemble des activités qui visent à fournir aux ménages à faibles revenus et aux micro-entrepreneurs insuffisamment servis par les banques classiques, une gamme diversifiée de services financiers, incluant l’épargne, le crédit, les engagements par signature, le crédit-bail, l’affacturage, la finance islamique, ainsi que des services non financiers tels que l’éducation financière. Ces services sont mis en œuvre à travers des méthodologies simples, adaptées aux réalités socioéconomiques de ces populations.
Elle se caractérise par la taille des montants : un crédit de quelques dizaines ou centaines de milliers de francs CFA, une épargne de quelques milliers ou centaines de francs déposée chaque jour ou chaque semaine avec des impacts qui n’ont rien de micro, car ces montants font tourner des activités qui nourrissent, soignent et éduquent des familles entières. Elle s’adapte aux revenus irréguliers. En matière de crédit, à défaut de garanties solides comme les biens immobiliers, les gages et les domiciliations de revenus exigés dans les banques, les institutions de microfinance les remplacent par la proximité et une connaissance du client, ainsi que la caution solidaire en lieu et place des garanties matérielles.
Au Burkina Faso, la loi n°001-2025/ALT du 13 février 2025 portant règlementation de la microfinance prévoit que les institutions de microfinance exercent leur activité sous l’une de ces formes juridiques : la société coopérative ou la société de capitaux. Afin de protéger les avoirs des déposants et de garantir la viabilité de ces institutions, celles-ci font l’objet d’une supervision régulière. Sur le plan national, cela est assurée par la Direction de la Surveillance et du Contrôle des institutions de microfinance (DSC-IMF), structure déconcentrée du ministère de l’Economie et des Finances. Au plan sous-régional, la Commission bancaire de l’Union monétaire ouest-africaine (UMOA) supervise les institutions de grande taille.
Au 31 mars 2026, selon la Direction générale du Trésor et de la Comptabilité publique et le DSC-IMF, le pays comptait 120 institutions de microfinance agréées, au service de 2.156.354 clients.
Le secteur affiche un encours d’épargne d’environ 606,4 milliards FCFA, contre un encours de crédit d’environ 450,7 milliards FCFA. Autrement dit, les institutions collectent plus d’épargne qu’elles n’en prêtent : le crédit représente environ 74% de l’épargne collectée, ce qui témoigne de la confiance des populations, mais d’une marge de financement encore mobilisable pour l’économie. Plus qu’une simple activité financière, la microfinance est un véritable outil de développement économique et social. Son modèle repose sur la proximité et la confiance, et pas uniquement sur les garanties matérielles. Enfin, le secteur est encadré et supervisé, ce qui protège à la fois les clients et la stabilité du système financier.
Dans notre prochain numéro, nous irons à la rencontre des acteurs du secteur.
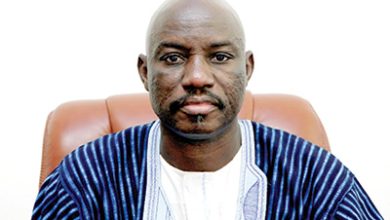
Biographie : M. SOMDA Dianyélé Firmin
SOMDA Dianyélé Firmin est un professionnel expérimenté de plus de dix ans dans le domaine de la microfinance et de la finance inclusive. Il est titulaire d’un Master en Sciences et Techniques comptables et financières de l’Institut de management de Koudougou (ISMK).
Actuellement Chef de Service Crédit, il a occupé des postes clés, notamment Responsable Stratégie et Développement à Pacific Finance SA, où il a piloté la conception et le déploiement de produits financiers innovants, ainsi qu’Analyste risque crédit et Chargé du financement vert. Dans ce rôle, il a contribué à l’évaluation et à l’orientation de projets axés sur les énergies renouvelables tels que le pompage solaire et d’autres solutions vertes soutenues par des partenaires internationaux (UNCDF, ADA).
M. SOMDA a également été Chargé de la microfinance au Programme d’appui au développement des économies locales (PADEL), où il a accompagné la mise en place de mécanismes de financement pour les activités génératrices de revenus (AGR) et assuré la formation en éducation financière des bénéficiaires. Il possède une solide expertise en gestion des risques, renforcée par une certification de la Frankfurt School of Finance and Management, et a participé activement à des ateliers internationaux sur la finance durable, notamment la Semaine africaine de la microfinance.
Ses domaines de spécialisation incluent : gestion des risques, finance verte, financement agricole par la méthode chaînes des valeurs, conception et implémentation de produits financiers durables et inclusifs, éducation financière, contractualisation agricole, warrantage….